2026年中国新能源汽车电子行业进出口贸易分析
2026年,中国新能源汽车电子行业进出口贸易在全球汽车产业深度电动化、智能化背景下呈现出量质齐升、结构分化的新格局。本文从贸易规模、产品结构、区域分布、主要企业动态及未来趋势等维度展开分析。
一、贸易规模与增速
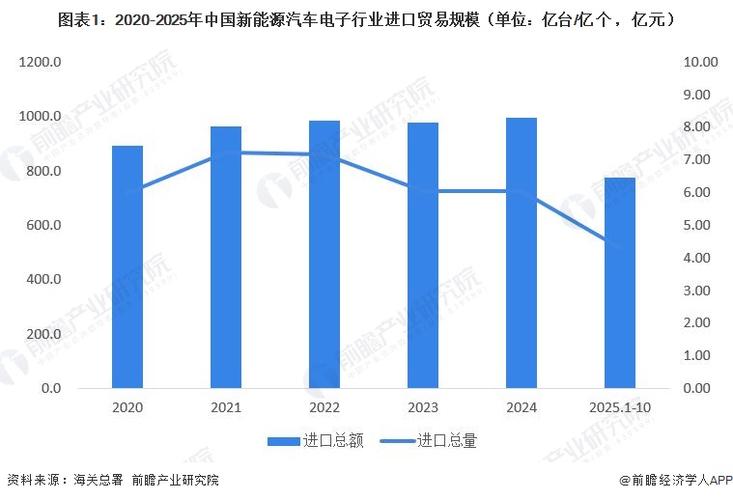
2026年中国新能源汽车电子进出口总额预计突破680亿美元,同比增长约18%。其中,出口额约460亿美元,同比增长22%;进口额约220亿美元,同比增长10%。贸易顺差扩大至240亿美元,反映出中国在动力电池管理系统、车载充电机、电机控制器等核心电子部件领域已形成较强的国际竞争力。进口增速放缓则与国内车规级芯片自给率提升有关。
二、出口产品结构
出口主力集中在三大类:动力电池管理系统(BMS)及电控组件、车载充电机(OBC)与DC-DC转换器、智能座舱与驾驶辅助域控制器。其中,BMS及电控组件出口额占比约35%,主要配套特斯拉、大众、宝马等全球车企的海外工厂;智能座舱域控制器出口增速最快,同比增长超过40%,主要面向东南亚、中东和欧洲市场。值得注意的是,车规级IGBT和碳化硅(SiC)功率模块出口首次突破50亿美元,标志着中国在第三代半导体功率器件领域实现规模化外供。
三、进口产品结构
进口仍以高端芯片和精密传感器为主。车规级MCU、自动驾驶SoC、激光雷达、高精度惯性测量单元等占进口总额的68%。其中,从美国、日本、德国进口的车规级芯片占比超过70%,但从2025年下半年起,部分28nm及以上制程车规MCU已切换至国产供应商,导致进口单价同比下降约7%。高精度毫米波雷达芯片、车规级以太网交换芯片仍存在较大进口依赖。
四、主要贸易伙伴
出口目的地前五为:欧盟(占比28%)、东南亚(18%)、北美(15%)、中东(12%)、日韩(9%)。欧盟市场受碳边境调节机制(CBAM)和《新电池法》影响,对产品碳足迹和回收料比例要求提升,但中国头部企业通过匈牙利、波兰等地建厂实现本地化供应,有效规避了部分贸易壁垒。进口来源地前四为:美国(32%)、日本(24%)、德国(18%)、韩国(14%)。
五、区域国内格局
出口企业主要集中在长三角(上海、江苏、浙江)、珠三角(广东)和中部(湖北、安徽)。长三角凭借外资车企研发中心和完整电子产业链,出口额占比约42%;珠三角依托比亚迪、华为等链主企业,出口额占比约30%;中部地区增速最快,同比增长35%,主要受益于电池和电控产能扩张。
六、主要企业动态
宁德时代、比亚迪半导体、华为数字能源、汇川联合动力、欣旺达电子位列出口前十。宁德时代BMS及电池包电子出口额超过80亿美元;比亚迪半导体车规级IGBT和SiC模块对外供应量同比增长120%;华为数字能源的智能座舱与电驱动系统已进入欧洲三家主流车企供应链。进口方面,博世、大陆、电装、英飞凌仍是中国车企高端芯片和传感器的主要供应商,但国产替代进程加速,部分企业已实现AEC-Q100 Grade 1级MCU量产。
七、政策与贸易环境
RCEP原产地累积规则降低了中国与东盟之间新能源汽车电子中间品的关税成本;中欧班列“新能源汽车电子专列”常态化运行,将运输时间压缩至18天。美国《通胀削减法案》对电池组件和关键矿物来源的限制,迫使部分出口企业调整供应链布局。中国商务部与海关总署联合推出“新能源汽车电子出口绿色通道”,通关时间缩短30%。
八、挑战与展望
主要挑战包括:车规级芯片和高端传感器进口依赖仍存;欧盟碳足迹核算和电池护照要求增加合规成本;海外本地化生产对出口形成一定替代。展望2027年,预计出口增速仍将保持15%-20%,进口增速降至5%以下。随着国内SiC、MCU、激光雷达芯片产能释放,贸易顺差有望进一步扩大。智能驾驶域控制器、V2X车路协同模块将成为出口新增长点,中国新能源汽车电子行业正从“产品出海”向“技术+标准出海”转变。
如若转载,请注明出处:http://www.zj-mtd.com/product/41.html
更新时间:2026-10-28 06:28:44